51亿资金的神仙局 深信服如何重塑网络与信息安全软件开发
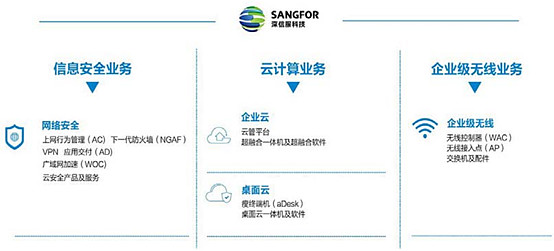
在网络安全行业竞争白热化的今天,深信服科技股份有限公司(以下简称“深信服”)以一场51亿元的定增募资,再次将自己推向了资本市场的聚光灯下中心。这笔巨额资金不仅刷新了行业融资纪录,更揭开了深信服在网络与信息安全软件开发领域的一次“神仙局”——通过加码研发、拓展产品矩阵、布局新兴赛道,试图在千亿级网络安全市场中构建不可撼动的护城河。
一、51亿资金从何而来,去向何方?
2023年,深信服公告拟向特定对象发行股票募集资金不超过51亿元,主要用于“网络信息安全产品研发及扩产项目”“云计算产品研发及扩产项目”“研发中心建设项目”及补充流动资金。其中,网络与信息安全软件开发是核心投向之一。
从资金结构看,超过20亿元将直接注入安全产品研发,覆盖下一代防火墙、零信任、数据安全、态势感知、安全运营服务等关键领域。这并非简单的产能扩大,而是对软件定义安全、AI驱动检测、云原生安全等前沿方向的深度押注。深信服董事长何朝曦曾表示:“安全行业本质是研发密集型产业,持续的高研发投入是保持技术领先的唯一路径。”
引人注目的点在于,51亿元的募集规模在A股网络安全板块中较为罕见。这既反映了资本市场对深信服过往业绩的认可(2023年营收超76亿元,安全业务占比过半),也体现了在“东数西算”“数据要素×”等国家战略背景下,安全软件作为数字基建“底座”的刚性需求。
二、网络与信息安全软件开发的“深信服路径”
深信服的安全软件开发逻辑,始终围绕“人、数据、业务”三大核心要素展开。与传统安全厂商以硬件盒子为主不同,深信服早早确立了“软件定义安全”的战略——硬件只是载体,软件才是灵魂。
1. 从边界到泛边界:安全能力的软件化重构
下一代防火墙(AF)是深信服的拳头产品。其8.0版本通过软件升级,将入侵防御、病毒过滤、应用识别等功能全部软件化,并引入AI引擎实现未知威胁检测。此次募资将进一步强化AF的“云化”能力——通过安全能力中心(SCC)实现策略的云端统一管理与推送,让分布在不同地点的分支安全设备像软件一样灵活迭代。
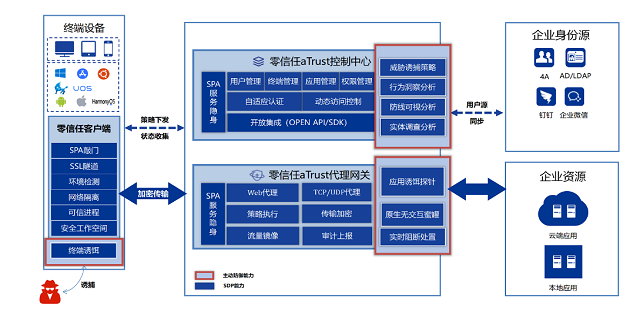
在零信任领域,深信服aTrust基于软件定义边界(SDP)架构,将访问控制策略与身份系统深度耦合。为在更多场景中竞争,需要持续的代码优化与算法迭代——这恰恰是51亿资金的用武之地:扩建零信任研发团队,开发更轻量的终端代理,并在多云环境中实现一致的策略执行。
2. 数据安全:从产品堆叠到体系化软件平台
数据安全是近期安全行业的最热赛道。深信服没有选择单点工具堆叠,而是推出了“数据安全大脑”平台。该平台通过软件化方式,将数据分类分级、脱敏、防泄漏、审计等能力整合为统一引擎,支持API对接与热插拔。募资项目中,数据安全研发占比显著,目标是构建覆盖数据全生命周期的“可观测、可控制、可追溯”软件体系。
一个值得关注的细节是:深信服正在将大模型技术引入数据安全软件开发。例如,利用自然语言处理自动识别敏感数据字段,利用生成式AI模拟攻击路径以验证防护策略。资金注入后,此类AI原生安全功能的研发进程有望大幅提速。
3. 安全运营:把“服务”变成“软件”
传统安全运营依赖人海战术,深信服则试图用软件重新定义运营。其MSS(托管安全服务)平台以SaaS化方式交付,后台由安全GPT辅助分析告警。51亿元募资中,有相当比例用于“安全运营中心”的软件研发——包括自动化编排与响应(SOAR)能力的增强、威胁情报的本地化融合、以及多租户管理框架的完善。
这套逻辑的底层是深信服对“软件定义运营”的笃信:当安全设备产生海量日志时,唯有更智能的软件才能实现分钟级响应。而这需要底层架构的重构,例如用流式计算替代批量处理,用图数据库关联实体关系。研发投入的加大,正是为了将这些实验室技术转化为可规模复制的产品。
三、51亿背后的行业变局与竞争筹码
深信服的51亿募资,绝非孤立的资本动作。网络安全行业正经历从“合规驱动”向“效果驱动”的转型,客户不再满足于购买一堆设备,而是要求看得见的安全效果。这意味着安全软件必须具备更强的联通性、智能化和服务化特性。
1. 研发军备竞赛升级
国内头部安全厂商的研发费用率普遍在20%-30%之间。深信服2023年研发投入超22亿元,占营收比例近30%。51亿募资相当于再添两年多的研发弹药。这将使其在以下方向拉开差距:
- 安全大模型:深信服自研的安全GPT已应用于告警降噪,后续需要更大算力与数据支持迭代;
- 云原生安全:容器安全、微隔离等软件需适配混合云环境,开发成本高昂;
- 供应链安全:软件物料清单(SBOM)分析等工具尚处早期,先发者有望定义标准。
2. 生态与渠道的软件化赋能
深信服有超过2000家渠道合作伙伴。51亿资金中的一部分将用于开发“渠道赋能平台”——通过软件工具让合作伙伴能远程完成安全设备的配置、巡检与策略优化。这不仅能降低服务成本,还能增强渠道黏性,形成“软件+生态”的飞轮效应。
3. 信创与出海的双重机遇
在信创领域,安全软件的国产化适配是硬需求。深信服需投入资源完成与鲲鹏、飞腾、海光等平台的深度优化,并开发基于国产操作系统的安全组件。而在出海方面,其安全软件需满足GDPR、CCPA等合规要求,本地化研发投入同样依赖资金支持。
四、质疑与挑战:神仙局亦有风险
任何巨额募资都伴随审视。市场对深信服的51亿计划提出两点关切:
其一,研发转化效率。过去几年,安全行业不乏“重研发、轻落地”的案例。深信服需证明新增投入能转化为可销售的产品而非实验室代码。例如,数据安全大脑平台能否在金融、政务等行业形成标杆案例,将决定资金使用效果。
其二,毛利率压力。安全软件虽毛利率高,但定制化开发可能拉低整体盈利水平。尤其在政府、央企客户中,项目制交付仍占主导。深信服需平衡标准化软件与定制化服务的关系,避免陷入“增收不增利”的陷阱。
51亿资金将摊薄每股收益,短期财务表现可能承压。但深信服显然选择了长期主义——用今天的资本换明天的技术壁垒。
五、安全软件的定义权之争
51亿资金的神仙局,本质是一场关于“安全软件定义权”的争夺。当网络安全从附属品变为数字经济的核心组件,谁掌握了软件架构、AI算法与数据智能的制高点,谁就能定义下一代安全产品的形态。深信服以超前的研发投入押注这一未来:让安全能力像软件一样灵活交付,像云服务一样弹性扩展,像AI一样智能进化。这条路注定漫长,但51亿资金至少为其铺就了第一块坚实的跳板。网络与信息安全软件开发的竞争,或许才刚刚进入深水区。
如若转载,请注明出处:http://www.uhjboph.com/product/83.html
更新时间:2026-11-21 04:52:54